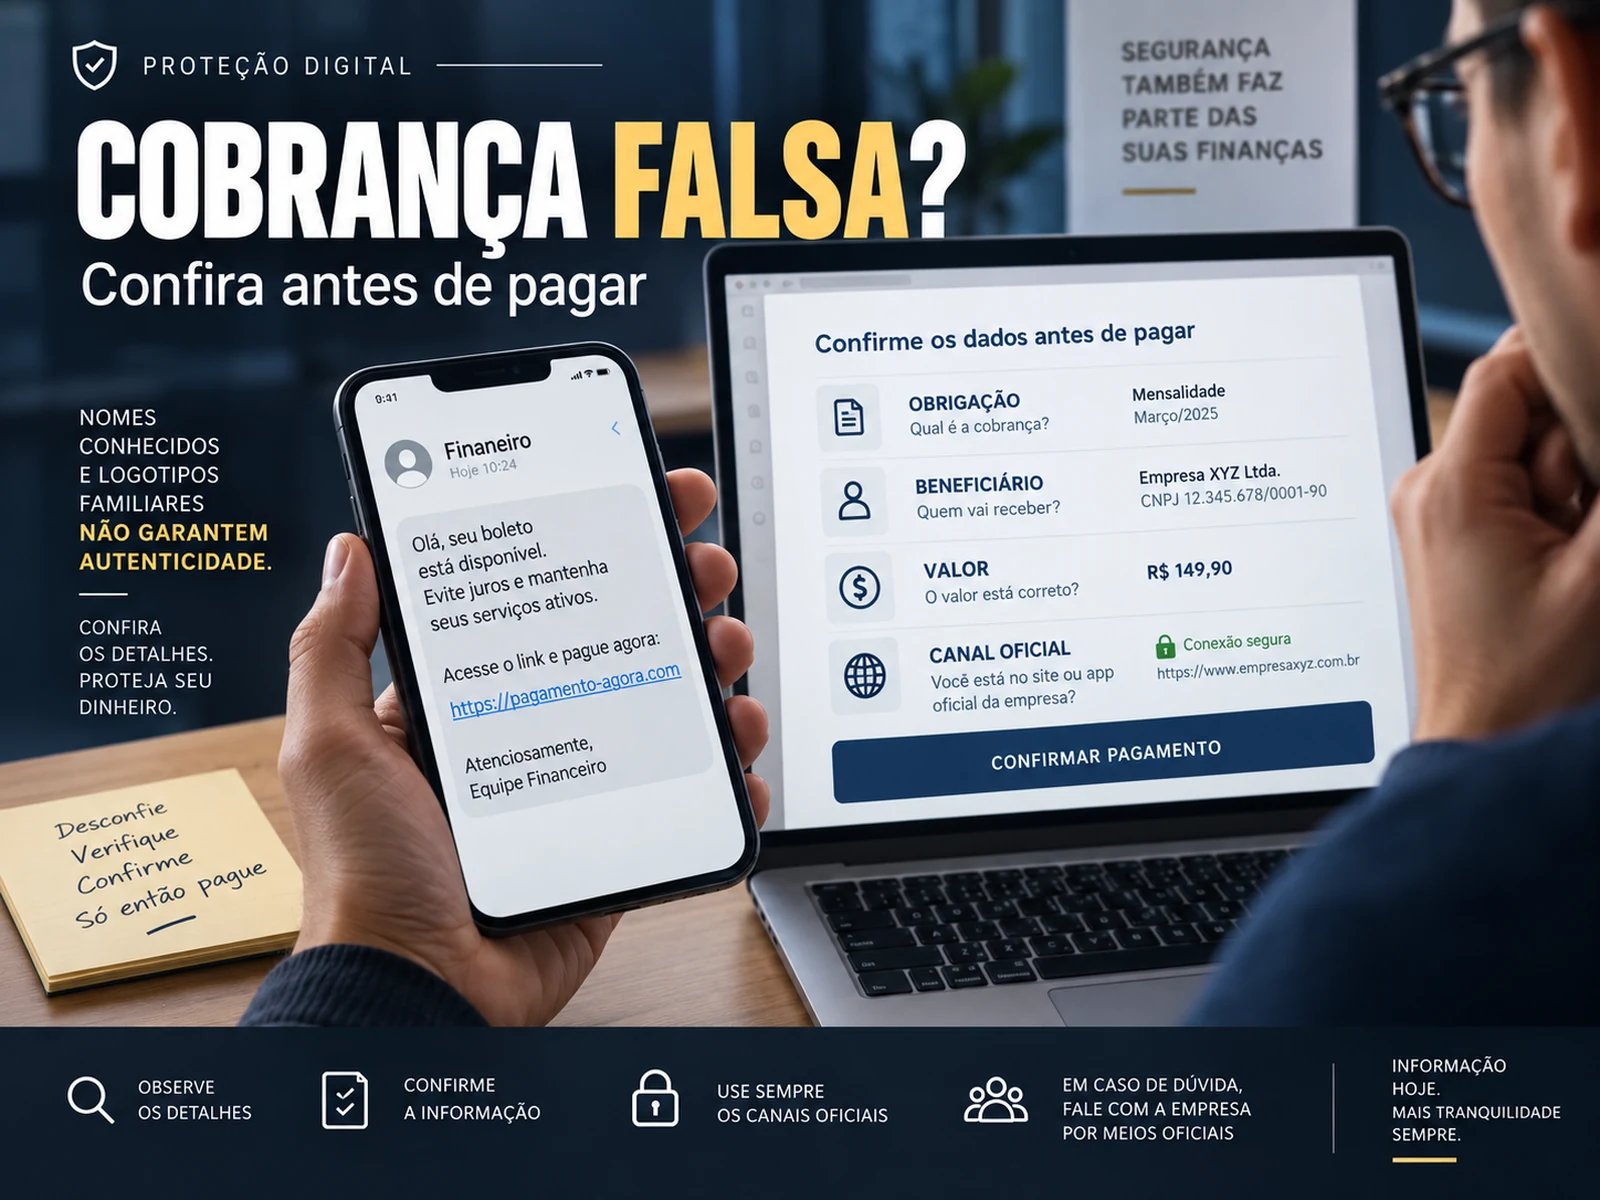
Uma cobrança pode trazer o nome correto da empresa, um logotipo convincente e até informações verdadeiras sobre você. Ainda assim, pode ser falsa.
Em setembro de 2026, o Conselho Federal de Medicina Veterinária informou que criminosos estavam usando indevidamente o nome e a identidade visual da instituição para enviar cobranças falsas a profissionais. O CFMV acionou a Polícia Federal e o Ministério Público Federal para apurar os casos.
O episódio é específico, mas a lógica vale para qualquer negócio: aparência conhecida não comprova origem.
Antes de pagar um boleto, um Pix ou uma cobrança enviada por mensagem, você precisa conferir cinco elementos independentes: origem, obrigação, beneficiário, valor e canal.
Por que golpes de cobrança parecem legítimos
O golpista não precisa inventar tudo.
Informações públicas, vazamentos, redes sociais, sites de empresas e históricos de relacionamento podem ajudar a montar uma mensagem plausível.
Ela pode dizer:
- que existe uma mensalidade em atraso;
- que um boleto venceu;
- que o fornecedor mudou a conta;
- que há desconto se pagar naquele dia;
- que o pedido será cancelado;
- que existe uma taxa urgente.
O objetivo é fazer você agir antes de confirmar.
O nome conhecido serve para reduzir a desconfiança. A urgência serve para reduzir o tempo de verificação.
Use o protocolo ORIGEM
Antes de qualquer pagamento inesperado, passe por estas cinco perguntas:
| Etapa | O que conferir |
|---|---|
| Origem | Quem enviou a cobrança e por qual canal? |
| Obrigação | Você realmente contratou, comprou ou deve esse valor? |
| Recebedor | Quem aparece como beneficiário na tela de pagamento? |
| Importe | O valor e a data batem com o que estava previsto? |
| Garantia de canal | A cobrança foi confirmada por um canal oficial independente? |
A sigla é apenas uma forma de lembrar que a confirmação precisa acontecer antes do pagamento.
Confira a obrigação antes do documento
Uma cobrança visualmente perfeita pode ser fraudulenta se a obrigação não existe.
Pergunte:
- há pedido correspondente?
- existe contrato?
- a mensalidade era esperada?
- o fornecedor costuma cobrar assim?
- o valor coincide com o histórico?
Se você não encontra a origem da dívida nos seus próprios registros, não use a mensagem recebida como prova da dívida.
Entre no sistema, contrato, pedido ou histórico que já existia antes da cobrança.
No boleto, confira o beneficiário mostrado pelo banco
O Banco Central orienta o pagador a conferir as informações do boleto antes do pagamento. O boleto registrado contém identificação do beneficiário, valor e outras informações que podem ser exibidas pelo banco no momento da operação.
Isso é importante porque olhar apenas o PDF recebido é insuficiente.
Digite ou leia o código no aplicativo do banco e, antes de confirmar, compare o beneficiário apresentado pelo banco com quem deveria receber.
Se você esperava pagar uma empresa e aparece pessoa física desconhecida, pare.
Se aparece uma empresa com nome diferente, não conclua automaticamente que é intermediadora. Confirme.
QR Code em boleto é Pix
O Banco Central esclarece que um boleto pode ter QR Code para pagamento via Pix.
Na prática, se você escolhe pagar pelo QR Code, a transferência é um Pix e ocorre de forma instantânea, sem a janela de compensação típica do boleto.
Por isso, a conferência do recebedor fica ainda mais importante.
Não trate o QR Code apenas como uma forma mais rápida de pagar o mesmo documento.
Veja quem receberá o Pix.
Mudança de conta bancária é um evento de risco
Uma fraude comum não precisa criar uma dívida falsa.
O criminoso pode interceptar ou imitar uma cobrança real e apenas trocar os dados de pagamento.
Crie uma regra:
mudança de chave Pix, banco ou beneficiário precisa ser confirmada por outro canal.
Se um fornecedor sempre recebeu em uma conta e agora pede pagamento em outra, ligue para um número que você já tinha salvo ou entre no portal oficial.
Não use o telefone ou link enviado na própria mensagem que anunciou a mudança.
Desconto e urgência não substituem confirmação
Frases como estas devem aumentar a verificação:
- “pague hoje para evitar multa”;
- “última oportunidade”;
- “se não pagar agora, o serviço será bloqueado”;
- “faça o Pix enquanto estou no telefone”;
- “o boleto anterior foi cancelado”;
- “não use o portal, pague por este link”.
Pode existir uma cobrança real com prazo curto.
O ponto é que urgência não torna o documento autêntico.
Um checklist de 60 segundos
Antes de confirmar:
- reconheço a obrigação?
- encontro pedido, contrato ou referência?
- beneficiário é o esperado?
- CPF/CNPJ ou nome fazem sentido?
- valor bate?
- vencimento bate?
- houve mudança de conta?
- estou usando canal oficial?
- alguém está me pressionando a pular a conferência?
Se uma resposta importante for “não sei”, interrompa.
Sessenta segundos podem ser mais baratos do que tentar recuperar o dinheiro depois.
Se a cobrança veio de um fornecedor conhecido
Não responda apenas:
É você mesmo?
Se a conta foi comprometida, o criminoso pode confirmar.
Use um canal diferente.
Exemplo:
- cobrança chegou por e-mail;
- você confirma pelo telefone já salvo;
- cobrança chegou pelo WhatsApp;
- você entra no portal do fornecedor;
- boleto veio por link;
- você gera uma segunda via no site oficial.
A confirmação precisa ser independente da mensagem suspeita.
Se você já pagou por Pix
O Banco Central mantém o Mecanismo Especial de Devolução, o MED, para situações de fraude, golpe ou crime envolvendo Pix.
A orientação atual é procurar sua instituição financeira rapidamente e registrar o pedido de devolução. O MED não garante recuperação: a devolução depende da análise e da existência de recursos nas contas envolvidas.
O BC informa que o pedido pode ser registrado em até 80 dias da transação, mas agir rapidamente aumenta as chances de bloqueio.
Também é recomendável registrar boletim de ocorrência e preservar mensagens, comprovantes e dados da transação.
Se pagou um boleto fraudado
Entre em contato com o banco imediatamente e registre o caso.
O procedimento não é idêntico ao MED do Pix.
Guarde:
- boleto;
- mensagem recebida;
- comprovante;
- nome do beneficiário;
- horário;
- número ou e-mail usado pelo golpista.
Quanto melhor o registro, mais fácil explicar o ocorrido ao banco e às autoridades.
Organize pedidos para facilitar a conferência
Um negócio desorganizado é mais vulnerável a cobranças plausíveis.
Se ninguém sabe:
- o que foi comprado;
- por quem;
- qual valor;
- quando deveria ser pago;
uma mensagem inesperada pode parecer normal.
Por isso, conciliação e registro também são controles de segurança.
Veja como conciliar vendas no Pix com pedidos e extrato para aplicar a mesma lógica do outro lado do caixa.
A regra que permanece
Não confie numa cobrança porque ela parece profissional.
Confie quando ela bate com uma obrigação real, apresenta beneficiário coerente e foi confirmada por um canal que você controla.
Golpistas podem copiar marca, texto e aparência.
Seu processo de conferência é mais difícil de copiar.
Fontes consultadas
- Conselho Federal de Medicina Veterinária, “CFMV aciona Polícia Federal e Ministério Público Federal para apurar tentativas de golpe”, 15/09/2026: https://www.cfmv.gov.br/cfmv-aciona-policia-federal-e-ministerio-publico-federal-para-apurar-tentativas-de-golpe/comunicacao/noticias/2026/09/15/
- Banco Central do Brasil, FAQ sobre boletos: https://www.bcb.gov.br/meubc/faqs/s/boleto
- Banco Central do Brasil, FAQ sobre golpes: https://www.bcb.gov.br/meubc/faqs/s/golpes
- Banco Central do Brasil, MED: https://www.bcb.gov.br/meubc/faqs/p/o-que-e-e-como-funciona-o-mecanismo-especial-de-devolucao-med
- Banco Central do Brasil, “BC te Explica #41 - 5 dicas para não cair no golpe do boleto falso”: https://www.youtube.com/watch?v=AWXaVqJJ78o
Vídeo relacionado
BC te Explica #41 - 5 dicas para não cair no golpe do boleto falso
Fonte:Banco Central do Brasil