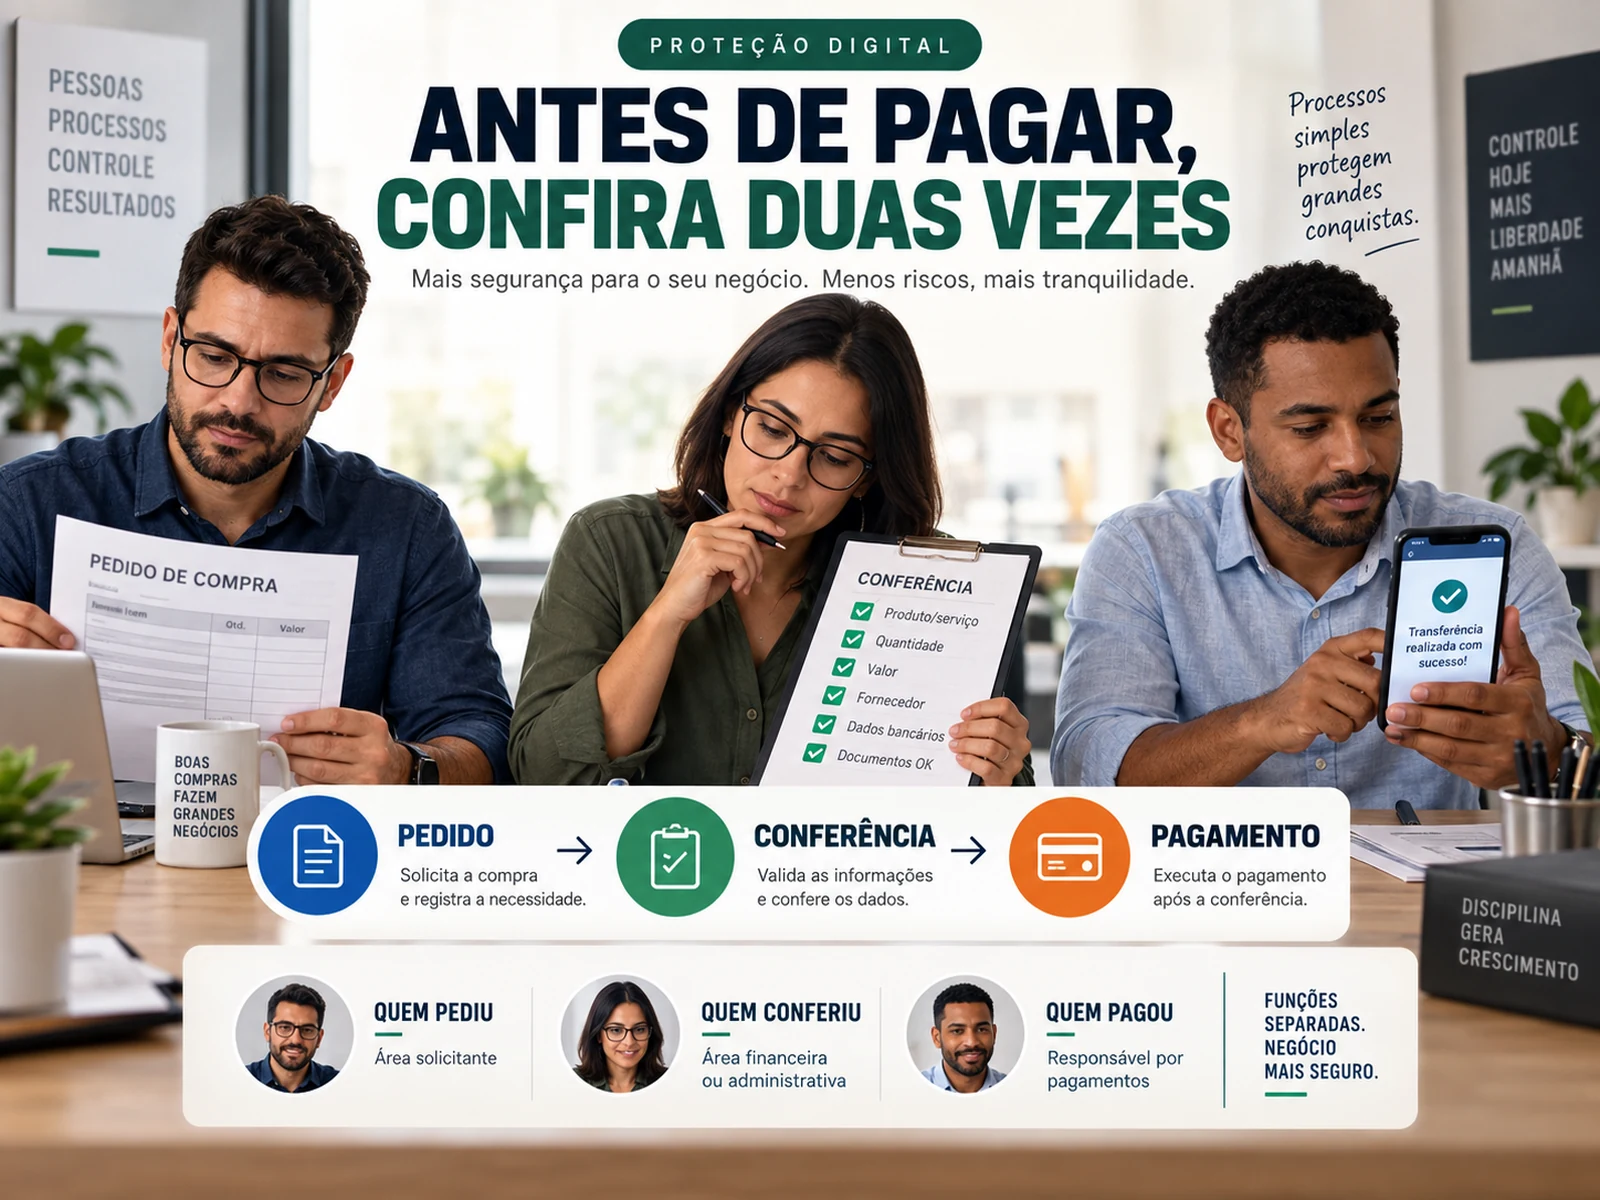
Um pagamento costuma parecer uma única ação: abrir o banco e pagar.
Na prática, existem pelo menos três decisões:
- alguém solicita;
- alguém confere e aprova;
- alguém executa.
Quando as três acontecem automaticamente na cabeça da mesma pessoa, erros e fraudes ficam mais difíceis de detectar.
Separar essas etapas não significa criar burocracia de empresa grande. Significa colocar uma segunda conferência onde o erro custaria caro.
O problema de uma única etapa
Imagine uma mensagem:
Preciso que pague esta nota agora. Mudamos a conta bancária.
Se quem recebe a mensagem também pode pagar e entende urgência como autorização, não há outro momento de controle.
O erro pode vir de:
- golpe;
- fornecedor errado;
- duplicidade;
- valor incorreto;
- chave Pix errada;
- conta bancária alterada;
- pedido que foi cancelado.
A dupla conferência cria uma pequena distância entre “recebi uma cobrança” e “o dinheiro saiu”.
Separe pedido, aprovação e execução
Uma estrutura simples:
Pedido
Registra por que o pagamento existe.
Pode ser:
- compra;
- serviço;
- reembolso;
- imposto;
- assinatura;
- fornecedor.
Conferência
Valida:
- obrigação;
- valor;
- beneficiário;
- vencimento;
- dados bancários;
- documentação.
Execução
É o pagamento em si.
A pessoa abre o banco, confere novamente os dados apresentados pelo aplicativo e confirma.
Não precisa ser três pessoas
Uma empresa pequena talvez tenha duas pessoas no financeiro.
Outra pode ter apenas o dono.
O princípio continua útil.
Você pode separar:
- pessoas, quando houver equipe;
- momentos, quando trabalha sozinho;
- canais, quando não há segunda pessoa.
Exemplo de negócio solo:
- pedido chega às 10h;
- você registra na lista de pagamentos;
- mais tarde abre a lista, não a mensagem original;
- confere o pedido no sistema;
- entra no banco pelo aplicativo;
- compara beneficiário e valor;
- paga.
A segunda leitura reduz o efeito da urgência.
Use limites proporcionais
Não faz sentido exigir o mesmo ritual para uma assinatura mensal de R$ 39 já conhecida e para um Pix novo de R$ 8.000.
Defina faixas.
Exemplo:
| Situação | Controle |
|---|---|
| Recorrente e conhecida | Conferência simples |
| Fornecedor novo | Segunda confirmação |
| Mudança de conta | Confirmação por canal independente |
| Valor acima do limite | Aprovação de outra pessoa |
| Pagamento urgente | Regra reforçada, não reduzida |
A tabela é um exemplo. Os limites precisam refletir sua realidade.
Urgência deve aumentar o controle
O erro mais comum é fazer o contrário.
A pessoa pensa:
É urgente, então não dá tempo de conferir.
Para segurança financeira, a lógica deveria ser:
É urgente, então existe mais pressão e preciso conferir melhor.
Golpes de engenharia social dependem dessa inversão.
Crie uma regra explícita: urgência não elimina aprovação.
Mudança de beneficiário precisa de confirmação independente
Um fornecedor pode mudar banco ou chave Pix.
Mas alteração de dados de pagamento é um evento sensível.
Se chegou por e-mail:
- confirme por telefone conhecido.
Se chegou por WhatsApp:
- entre no portal ou ligue.
Se o telefone também mudou:
- use outro contato previamente registrado.
Não valide uma mudança usando apenas dados fornecidos na própria solicitação de mudança.
Registre evidência mínima
Não transforme cada pagamento em processo de vinte páginas.
Registre o necessário:
| Campo | Exemplo |
|---|---|
| Pedido | NF 125 / manutenção |
| Valor | R$ 780 |
| Beneficiário | Empresa X |
| Quem pediu | Operação |
| Quem conferiu | Roberto |
| Quem pagou | Roberto |
| Evidência | Pedido + NF |
| Data | 21/09 |
A evidência pode ser link, número do pedido ou documento.
O objetivo é conseguir responder depois:
por que esse pagamento foi feito?
Quem solicita não deveria alterar sozinho os dados de pagamento
Quando existe equipe, separe funções de maior risco.
Exemplo:
- comprador cadastra fornecedor;
- financeiro paga;
- mudança de conta exige confirmação adicional.
Isso reduz a possibilidade de uma conta comprometida ou erro individual alterar tudo de ponta a ponta.
O princípio é conhecido como segregação de funções: dividir responsabilidades incompatíveis para reduzir erro e fraude.
E quando só existe uma pessoa?
Use quatro substitutos para a segunda pessoa:
1. Segundo momento
Não pague dentro da conversa que gerou a urgência.
2. Segunda fonte
Compare com pedido, contrato ou sistema.
3. Segundo canal
Confirme mudança de conta fora da mensagem original.
4. Segundo registro
Use uma lista de pagamentos pendentes antes de entrar no banco.
Não é equivalente a ter duas pessoas independentes, mas cria barreiras melhores do que uma única ação impulsiva.
Evite compartilhamento de acesso bancário
Separar conferência não significa compartilhar senha, token ou conta.
Cada usuário autorizado deveria usar credencial própria quando o banco oferecer perfis ou alçadas.
Isso melhora rastreabilidade.
O mesmo princípio vale para sistemas administrativos. Veja conta de administrador separada do trabalho diário.
Defina uma regra para exceções
Toda política quebra quando surge:
Mas hoje é diferente.
Então escreva a exceção antes.
Exemplo:
Pagamentos fora do processo normal precisam de confirmação por telefone com o solicitante e registro do motivo da exceção.
Não precisa proibir urgências.
Precisa impedir que “urgente” signifique “sem controle”.
Faça uma revisão semanal
Uma vez por semana, confira:
- pagamentos fora do padrão;
- novos beneficiários;
- alterações de conta;
- duplicidades;
- valores acima do limite.
Essa revisão pode levar poucos minutos.
Ela ajuda a identificar não apenas fraude, mas processos ruins.
Conciliação completa o controle
Aprovação acontece antes do dinheiro sair.
Conciliação acontece depois.
As duas se complementam.
No artigo como conciliar vendas no Pix com pedidos e extrato, mostramos como ligar transações a registros reais. Para pagamentos, a lógica é semelhante: toda saída relevante precisa ter uma origem compreensível.
Um modelo mínimo
Adote uma planilha ou lista com:
DATA / BENEFICIÁRIO / MOTIVO / VALOR / CONFERIDO / PAGO / OBSERVAÇÃO
Depois defina:
- quais valores exigem segunda pessoa;
- quais eventos exigem canal independente;
- quem pode alterar dados bancários;
- como tratar urgência.
Isso já cria um sistema.
O objetivo não é travar pagamento
Controle bom não é o que exige mais cliques.
É o que coloca uma verificação justamente onde existe risco.
Se todos os pagamentos de R$ 30 exigem três aprovações, a equipe começa a ignorar a regra.
Se uma mudança de conta de R$ 20 mil passa sem confirmação, a regra falhou no ponto importante.
Use controle proporcional.
Fontes consultadas
- Banco Central do Brasil, orientações gerais sobre golpes e pagamentos: https://www.bcb.gov.br/meubc/faqs/s/golpes
- Conselho Federal de Contabilidade, materiais sobre controles internos: https://cfc.org.br/
- “Princípios de Controle Interno”, Marcelo Pierri Junior: https://www.youtube.com/watch?v=FE6ISgRV8hg
Vídeo relacionado
Princípios de Controle Interno
Fonte:Marcelo Pierri Junior