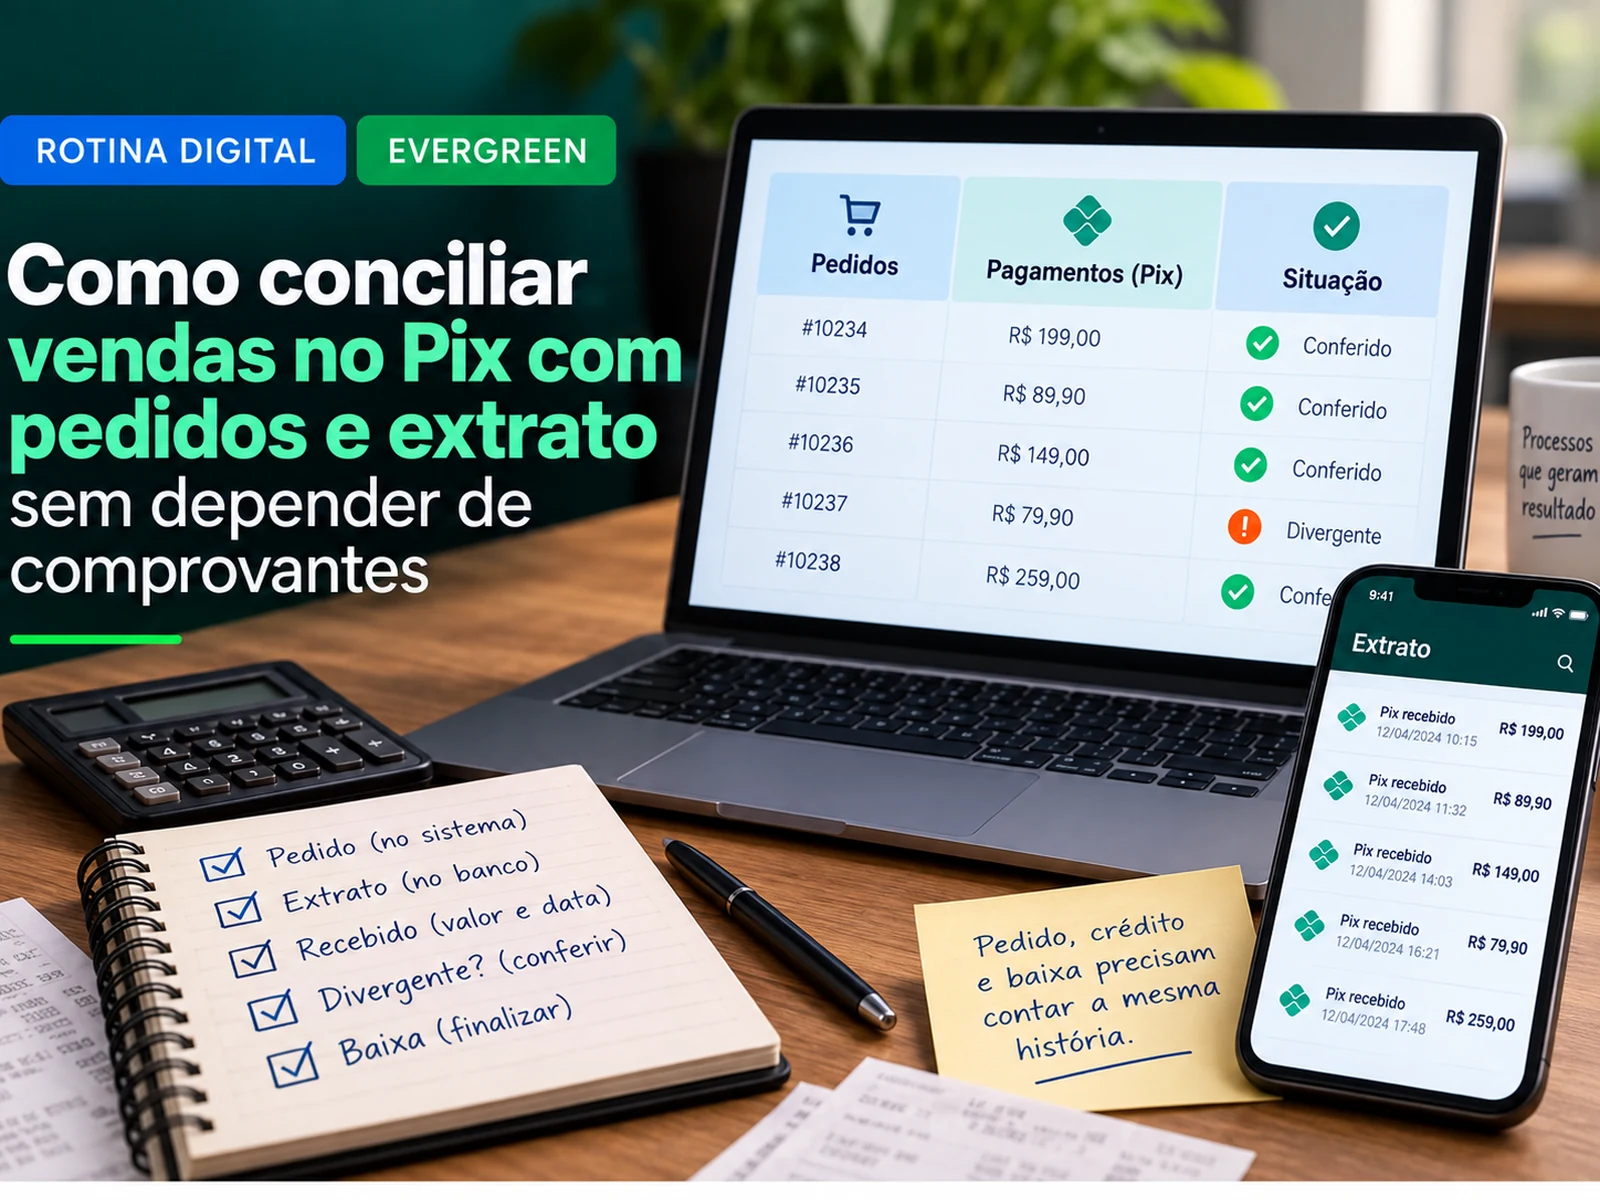
Receber pelo Pix é rápido. Descobrir depois qual pagamento corresponde a qual pedido pode não ser.
Quando o volume ainda é pequeno, muitas vendas são controladas pela conversa: o cliente envia um comprovante, alguém confere por alto e o pedido segue. O problema aparece quando existem vários pagamentos parecidos, atrasos, valores diferentes, mais de uma conta de recebimento ou pessoas diferentes atendendo.
Conciliar uma venda no Pix significa ligar uma cobrança ou pedido específico ao crédito que realmente apareceu na conta do negócio.
O comprovante enviado pelo cliente pode ajudar a localizar a operação, mas não deve ser a fonte final de confirmação. Para dar baixa, use o registro da sua própria instituição financeira e mantenha um vínculo claro entre pedido, valor esperado e pagamento recebido.
O Banco Central explica que a API Pix pode apoiar criação e gestão de cobranças, verificação de liquidação e conciliação. Isso mostra que conciliar não é uma preocupação apenas contábil: faz parte do próprio desenho do Pix para quem recebe pagamentos.
Uma operação pequena não precisa começar com API.
Precisa começar com um método que não dependa da memória.
O problema não é apenas saber se entrou dinheiro
Imagine cinco pedidos no mesmo dia:
| Pedido | Valor esperado |
|---|---|
| A101 | R$ 75 |
| A102 | R$ 120 |
| A103 | R$ 45 |
| A104 | R$ 90 |
| A105 | R$ 160 |
| Total esperado | R$ 490 |
No extrato aparecem quatro créditos que correspondem claramente a A101, A102, A104 e A105. Também aparece um Pix de R$ 50 que ninguém reconhece.
O total recebido no período é R$ 495.
Se você olhar apenas o total, pode concluir que entrou até mais dinheiro do que o esperado.
Mas o pedido A103 continua sem pagamento identificado e existe um crédito de R$ 50 sem vínculo conhecido.
Esse exemplo hipotético mostra a regra central:
Conciliação não é comparar apenas o total das vendas com o saldo que entrou. É associar cada obrigação a um recebimento identificável.
A diferença evita dois erros opostos: liberar um pedido ainda não pago e deixar um pagamento verdadeiro sem baixa.
O controle mínimo precisa de três registros
Para conciliar manualmente, mantenha três fontes separadas:
1. Lista de pedidos ou cobranças
Mostra o que deveria ser recebido.
2. Extrato ou histórico da conta
Mostra o que realmente foi creditado.
3. Status de conciliação
Mostra se cada pedido já encontrou seu pagamento correspondente.
Essa separação é importante porque conversa de WhatsApp, comprovante, pedido e movimento bancário têm funções diferentes.
O cliente pode dizer que pagou.
O comprovante pode mostrar uma operação.
O pedido registra o que você esperava receber.
O extrato da sua conta confirma o que efetivamente entrou.
Se houver dúvida sobre a diferença entre comprovante e crédito real, veja também comprovante de Pix falso: como confirmar que o dinheiro entrou antes de entregar.
Um modelo simples de conciliação
Uma planilha, documento ou sistema básico pode começar com estas colunas:
| Campo | Para que serve |
|---|---|
| Pedido | Identificar a venda sem depender do nome do cliente |
| Cliente | Ajudar na localização quando necessário |
| Valor esperado | Saber quanto deveria entrar |
| Data esperada | Distinguir atraso de pagamento ainda dentro do prazo |
| Valor creditado | Registrar o que apareceu na conta |
| Data do crédito | Confirmar quando o dinheiro entrou |
| Referência | Guardar informação útil da transação ou cobrança |
| Status | Mostrar o que precisa de ação |
O campo “referência” não precisa virar um código complicado quando a operação é manual. Pode ser uma informação que permita reencontrar o pagamento no banco sem copiar dados pessoais desnecessários para a planilha.
Quando a instituição ou sistema oferece Pix Cobrança com QR Code dinâmico ou integração por API, a identificação pode ficar mais estruturada. O Manual de Padrões do Pix explica que o txid funciona como identificador da transação e pode permitir ao prestador do recebedor associar o Pix à cobrança correspondente.
Para uma operação pequena, a ideia importante é esta:
quanto menos você depender de nome, memória e horário aproximado, mais fácil será conciliar.
Use estados que mostrem o que ainda precisa acontecer
Evite marcar tudo apenas como “pago” ou “não pago”.
Cinco estados resolvem melhor a rotina:
| Status | Significado | Próxima ação |
|---|---|---|
| Pendente | Cobrança criada, sem crédito localizado | Aguardar ou fazer follow-up |
| Recebido | Crédito localizado e compatível | Dar baixa e seguir o pedido |
| Divergente | Valor, identificação ou condição não bate | Conferir antes de liberar |
| Sem vínculo | Há crédito na conta, mas nenhum pedido correspondente | Investigar origem |
| Devolvido | O valor entrou e depois foi devolvido | Manter histórico e reabrir a pendência se necessário |
Esses estados formam um pequeno painel de exceções.
A rotina deixa de exigir que você releia conversas para descobrir o que aconteceu. Basta olhar o que não está em “Recebido”.
Passo a passo para conciliar sem sistema
1. Dê um identificador ao pedido
Pode ser um número simples, como A101, A102 e A103.
O objetivo é evitar três “Maria”, dois pagamentos de R$ 80 e uma sequência de prints sem vínculo claro.
Use o mesmo identificador no controle de atendimento, no pedido e, quando sua ferramenta permitir, na cobrança.
2. Registre o valor antes de esperar o pagamento
A conciliação começa antes do Pix.
Se você só anota depois que o cliente diz que pagou, perde a referência original.
Registre:
- pedido;
- valor;
- prazo;
- forma de pagamento;
- eventual desconto;
- conta em que o valor deve entrar.
Isso reduz dúvida quando o cliente paga valor diferente do combinado.
3. Defina onde o negócio recebe
O Banco Central recomenda que o negócio defina em qual ou quais instituições e contas quer receber pagamentos Pix.
Receber em muitas contas sem necessidade aumenta o trabalho de conferência.
Não significa que todo negócio deva usar uma única conta. Significa que cada conta de recebimento precisa ter uma função conhecida e entrar na rotina de conciliação.
4. Confirme na sua própria conta
O cliente pode enviar print, PDF ou mensagem dizendo “pago”.
Use isso como pista.
A confirmação operacional acontece quando você localiza o crédito na conta que deveria receber.
Confira pelo menos:
- valor;
- data e horário;
- identificação disponível;
- compatibilidade com o pedido.
Se o crédito não aparece, não marque a venda como conciliada apenas porque o comprovante parece legítimo.
5. Faça a associação e mude o status
Quando o pagamento bate com a cobrança, registre o valor creditado e marque como “Recebido”.
Se alguma coisa não encaixa, use “Divergente” ou “Sem vínculo”.
O objetivo é preservar a incerteza em vez de escondê-la.
6. Feche as exceções em um horário definido
Conciliação não precisa interromper o dia inteiro.
Dependendo do tipo de negócio, você pode conferir cada venda no momento da entrega e revisar pendências no fim do expediente.
O importante é existir um momento em que todos os pedidos ainda pendentes sejam comparados com os créditos recebidos.
Esse fechamento ajuda a separar:
- cliente que ainda não pagou;
- pagamento que entrou com valor diferente;
- Pix recebido sem pedido identificado;
- cobrança cancelada;
- devolução;
- erro de registro.
Para organizar a próxima ação sem depender da memória, a lógica se aproxima do controle de orçamentos e follow-up: cada item precisa de status e data de retomada.
O total do extrato não substitui a conciliação
O fluxo de caixa e a conciliação respondem a perguntas diferentes.
O fluxo de caixa pergunta:
quanto entrou e quanto saiu?
A conciliação pergunta:
qual entrada corresponde a qual venda ou obrigação?
O Sebrae recomenda registrar recebimentos e pagamentos no fluxo de caixa para acompanhar o saldo e planejar a operação.
Por isso, uma sequência saudável é:
- registrar a venda ou cobrança;
- confirmar o crédito;
- conciliar o pagamento com o pedido;
- dar baixa;
- registrar a entrada no controle financeiro adequado.
Se você registra o dinheiro no fluxo de caixa sem saber qual venda ele quitou, o saldo pode estar correto enquanto a operação continua confusa.
Quando o Pix Cobrança ajuda
O Pix Cobrança permite gerar cobrança por QR Code ou Pix Copia e Cola, inclusive para pagamentos imediatos e, conforme a modalidade, com vencimento.
Para quem recebe muitas vendas, a vantagem não é apenas evitar digitar chave.
A cobrança estruturada pode facilitar a identificação e o gerenciamento dos recebimentos.
O Banco Central informa que, quando existe integração por API Pix, empresas e sistemas podem automatizar:
- criação e gestão de cobranças;
- verificação de liquidação;
- conciliação;
- devoluções.
Nem todas as instituições oferecem todas as funcionalidades da mesma forma. Consulte o banco ou prestador que você usa antes de contratar uma solução com base apenas no nome do recurso.
Quando vale automatizar a conciliação
Não existe um número universal de vendas a partir do qual uma planilha deixa de funcionar.
Observe sintomas.
A automação começa a fazer sentido quando:
- a conferência manual ocupa tempo demais;
- várias pessoas recebem e dão baixa em pedidos;
- pagamentos ficam frequentemente sem identificação;
- o mesmo pagamento corre risco de ser associado duas vezes;
- existem múltiplos canais de venda;
- o atraso na baixa impede entrega ou atendimento;
- o volume de exceções cresce mais rápido que a capacidade de conferência.
Antes de contratar ferramenta, descreva o processo atual.
Qual informação identifica o pedido?
Onde a cobrança nasce?
Onde o dinheiro entra?
Quem confirma?
Quem corrige divergência?
Que sistema precisa receber a baixa?
Essas respostas permitem comparar soluções sem comprar automação para um processo que ainda não está definido.
O artigo Pix, maquininha ou link de pagamento: qual faz sentido para o pequeno negócio? ajuda quando a dúvida é sobre o meio de pagamento. Aqui, a pergunta é outra: como controlar corretamente o que já foi vendido e recebido.
A regra final: pedido, crédito e baixa precisam contar a mesma história
Uma rotina simples de conciliação não exige sistema caro.
Ela exige consistência.
Cada pedido deve mostrar quanto era esperado.
Cada pagamento deve ser confirmado na fonte correta.
Cada divergência precisa continuar visível até ser resolvida.
E cada baixa deve conseguir ser explicada depois.
Quando pedido, crédito e status contam a mesma história, você deixa de procurar pagamentos em conversas e passa a controlar as exceções.
Esse é o ponto em que receber rápido pelo Pix também se transforma em uma rotina financeira mais confiável.
Fontes consultadas
- Banco Central: Pix Cobrança
- Banco Central: Manual de Padrões para Iniciação do Pix
- Sebrae: Fluxo de caixa para MEI
- Sebrae: O que é o fluxo de caixa e como aplicá-lo no seu negócio
Vídeo relacionado
Pix: Receba os pagamentos em segundos e melhore seu fluxo de caixa
Fonte:Sebrae