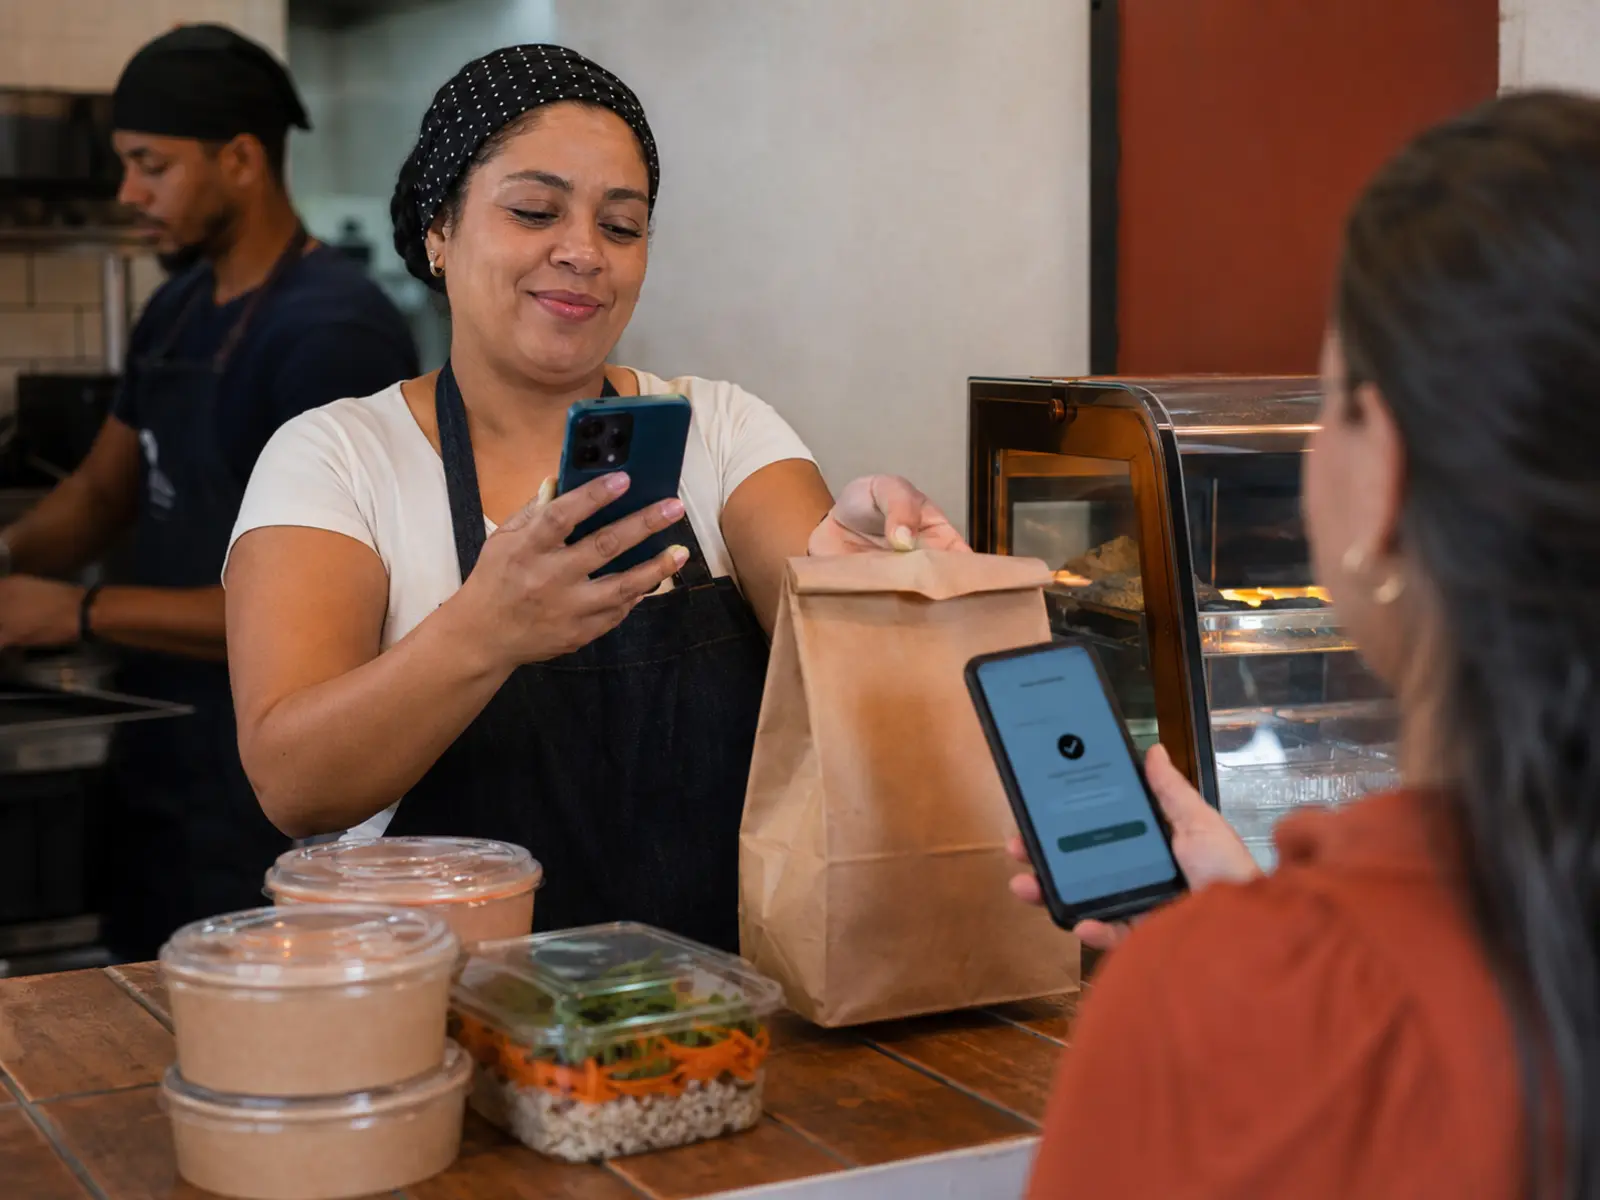
O pedido está pronto. A cliente mostra o comprovante no celular e diz que o Pix já foi feito. Há gente esperando, o motoboy chegou e o próximo atendimento começou.
Você olha rapidamente para a imagem, vê um valor parecido com o combinado e entrega.
Mais tarde, abre a conta e percebe que o dinheiro nunca entrou.
O golpe do comprovante falso explora uma confusão simples: a prova apresentada pelo pagador é tratada como se fosse a confirmação do recebedor. Não deveria ser assim.
Para quem recebe, pagamento confirmado é o valor efetivamente creditado na própria conta. O comprovante enviado por outra pessoa é apenas uma informação que ainda precisa ser conferida.
Comprovante não é a mesma coisa que crédito
Uma imagem pode ser:
- verdadeira;
- editada;
- referente a outra transação;
- referente a outro destinatário;
- de um Pix agendado;
- de uma tentativa que não foi concluída;
- uma tela criada para parecer confirmação.
Por isso, o procedimento seguro não é aprender a “olhar se o comprovante parece falso”. É reduzir a importância do comprovante no processo.
O Banco Central orienta vítimas e usuários a conferir a movimentação no próprio ambiente bancário. A mesma lógica é útil para vendas: antes de liberar produto, confirme a movimentação no ambiente que você controla.
O que conferir antes de entregar
Abra o aplicativo oficial do banco ou da instituição em que você recebe.
Verifique:
- se existe uma entrada;
- o valor;
- o horário;
- a identificação disponível da transação;
- se a situação aparece como concluída;
- se a movimentação corresponde à venda que está sendo liberada.
Não use o telefone do cliente como fonte da confirmação.
Não peça que ele “mostre melhor”.
Não avalie apenas o layout do comprovante.
Confira sua conta.
Notificação também não deveria ser a única prova
Notificações no celular ajudam, mas podem não aparecer, atrasar, ser desativadas ou ser confundidas com outras mensagens.
Em vendas de baixo volume, abrir o extrato ou a área de recebimentos pode ser suficiente.
Em operações maiores, o ideal é usar:
- identificação de cobrança;
- QR Code específico;
- controle de pedidos;
- integração;
- conciliação.
O Banco Central explica que o Pix Cobrança permite estruturar cobranças com QR Code e informações que facilitam a identificação e a conciliação.
Pix concluído e Pix agendado não são a mesma coisa
Uma pessoa pode preparar um pagamento para data futura. Uma imagem da tela pode parecer convincente para quem está atendendo sob pressão.
Por isso, não tente decorar como cada banco mostra “agendado”, “processando” ou “concluído”. Interfaces mudam.
A regra é mais simples:
Se a entrada ainda não está efetivamente registrada para você, o pagamento ainda não deve liberar o pedido.
Isso evita depender da interface do banco do cliente.
Como agir com o cliente na sua frente
Conferir o recebimento não precisa criar constrangimento.
Você pode tratar como procedimento padrão:
“Só um instante, vou confirmar a entrada aqui e já libero o pedido.”
Se o cliente disser:
“Mas está aqui no comprovante.”
responda:
“Sim. Eu só preciso confirmar o crédito no sistema, porque fazemos isso em todos os pagamentos.”
O foco deixa de ser desconfiança daquela pessoa. Vira regra operacional.
E se o cliente disser que o dinheiro saiu da conta dele?
Pode existir uma situação técnica que precise ser resolvida pela instituição. Mas isso não transforma o recebedor em responsável por antecipar a entrega.
Se o valor não aparece:
- não faça um segundo pagamento;
- não devolva um dinheiro que você não recebeu;
- peça que o cliente verifique a situação no banco dele;
- aguarde a confirmação;
- ofereça outra forma de pagamento se isso fizer sentido e se o cliente concordar.
Depois, caso o primeiro Pix seja efetivamente creditado, faça o ajuste de maneira rastreável.
Retirada por motoboy exige ainda mais disciplina
A pressão aumenta quando quem vai levar o produto não é o comprador.
Exemplo:
- cliente faz pedido pelo WhatsApp;
- envia comprovante;
- chama um entregador;
- o entregador chega;
- o vendedor se sente obrigado a liberar para não atrasar.
Nesse cenário, defina uma regra antes:
motoboy chegando não substitui pagamento confirmado.
Registre no pedido:
- valor;
- forma de pagamento;
- status “aguardando pagamento”;
- status “pago confirmado”;
- horário da confirmação;
- quem liberou.
A pessoa do balcão não precisa interpretar conversas. Precisa enxergar o status.
Venda por WhatsApp: tire o pagamento da conversa
Quando o comprovante fica misturado a dezenas de mensagens, a chance de erro aumenta.
Uma estrutura simples pode ter:
| Pedido | Valor | Forma | Pagamento | Entrega |
|---|---|---|---|---|
| 1042 | R$ 78 | Pix | confirmado | liberar |
| 1043 | R$ 125 | Pix | aguardando | não liberar |
| 1044 | R$ 39 | cartão | confirmado | entregue |
Esse controle pode estar numa planilha ou sistema, desde que seja atualizado.
O guia Como organizar pedidos, prazos e entregas sem depender da memória mostra como tirar informações importantes das conversas e colocá-las num lugar acompanhável.
Use cobrança identificável quando o volume crescer
O Pix permite diferentes formas de recebimento. Para o pequeno negócio, a pergunta não é “qual recurso é mais moderno?”. É:
- consigo identificar cada pagamento?
- consigo associar ao pedido certo?
- consigo conferir sem depender de print?
- consigo conciliar no fim do dia?
Quanto maior o volume, mais valiosa se torna a identificação automática.
Cuidado com “Pix enviado por engano”
Existe outra situação importante: alguém entra em contato dizendo que fez um Pix para você por engano e pede que devolva para outra conta.
O Banco Central alerta para esse tipo de fraude.
O procedimento é:
- confirme no extrato se realmente existe o crédito;
- não devolva com um novo Pix para uma conta sugerida na conversa;
- quando for cabível devolver, use a funcionalidade de devolução associada à própria transação, conforme disponível na sua instituição.
Isso ajuda a evitar uma fraude em que o suposto pagador tenta receber por dois caminhos.
O que fazer se você enviou um Pix num golpe
Aqui o problema muda: você não está recebendo; você foi a vítima que transferiu.
A orientação do Banco Central é acionar a instituição pelo aplicativo e solicitar o MED o mais rápido possível quando houver suspeita de fraude.
O MED:
- é analisado pelas instituições;
- pode bloquear recursos relacionados;
- pode permitir devolução total ou parcial;
- não serve para todo desacordo comercial;
- não garante ressarcimento.
Também preserve:
- conversa;
- comprovante;
- chave;
- nome do recebedor;
- valor;
- horário;
- anúncio;
- protocolo;
- boletim de ocorrência, quando aplicável.
Se a fraude começou por cobrança falsa, consulte também Boleto falso e cobrança fraudulenta: como não cair nessa.
Não transforme Pix em problema de confiança pessoal
A frase “eu confio nesse cliente” não deveria fazer parte da conferência financeira.
Um cliente conhecido também pode:
- confundir valor;
- pagar para chave errada;
- mandar comprovante antigo;
- agendar sem perceber;
- ter conta comprometida.
O procedimento protege os dois lados.
Quem paga sabe que o negócio confere.
Quem recebe não depende de memória, aparência ou pressa.
Caso prático: confeitaria no horário de retirada
Uma confeiteira recebe seis encomendas para sábado.
Cada pedido tem nome, produto, valor, forma de pagamento e status.
Uma cliente envia comprovante às 10h42.
A confeiteira não muda o status para “pago” com base na imagem. Ela abre a conta e procura a entrada.
O valor não está lá.
Responde:
“Recebi o comprovante. O crédito ainda não apareceu aqui. Assim que entrar, atualizo e libero normalmente.”
A cliente verifica e percebe que tinha agendado.
Faz o Pix imediato.
A entrada aparece.
O status muda para “pago confirmado”.
O bolo é liberado.
Nenhuma acusação, nenhuma discussão e nenhum prejuízo.
Checklist antes de entregar
- pedido identificado;
- valor correto;
- forma de pagamento registrada;
- crédito confirmado no seu ambiente;
- status atualizado;
- pessoa responsável pela entrega sabe que pode liberar.
Se o negócio usa várias formas de cobrança, veja também Pix, maquininha ou link de pagamento: qual faz sentido para o pequeno negócio?.
O que evitar
Evite:
- confiar em print;
- clicar em link de “comprovante” recebido de fonte desconhecida;
- abrir arquivo executável;
- devolver para chave indicada por mensagem;
- liberar porque o entregador está esperando;
- tratar notificação isolada como conciliação;
- deixar duas pessoas liberarem pedido sem status comum.
Plano de ação para hoje
- Defina onde o pagamento será conferido.
- Escreva a regra “não liberar sem crédito confirmado”.
- Adicione status de pagamento ao controle de pedidos.
- Oriente quem atende e quem entrega.
- Faça uma revisão no fim do dia para identificar diferenças.
Como transformar a conferência em processo
Como desenhar o processo para duas pessoas não confirmarem de jeitos diferentes
O risco aumenta quando uma pessoa atende e outra entrega. Uma vê a conversa; a outra vê o pedido na bancada. Se não existe um estado único, cada uma interpreta “pago” de um jeito.
Defina uma convenção:
- aguardando pagamento: cliente informou que vai pagar, mas não houve confirmação;
- pagamento enviado: cliente mandou comprovante, porém a entrada ainda não foi conferida;
- pago confirmado: crédito localizado na conta ou sistema do recebedor;
- liberado: pedido pode sair;
- entregue: operação concluída.
Essa distinção parece detalhista, mas evita que “mandou comprovante” vire “pode entregar”.
Em negócios com atendimento dividido, deixe claro quem pode alterar o status para pago confirmado. A pessoa deve ter acesso autorizado ao ambiente de conferência ou receber a confirmação por um procedimento interno definido.
O que fazer quando o valor ou o nome não bate
Não force uma correspondência porque o cliente está esperando.
Se o valor é diferente:
- confira se houve desconto ou complemento combinado;
- procure outra entrada no mesmo período;
- verifique se parte foi paga antes;
- registre a diferença;
- só libere quando a condição comercial estiver resolvida.
Se o nome do pagador é diferente, isso não prova fraude. Um familiar ou empresa pode pagar. Mas associe a transação ao pedido antes de marcar como concluída.
O ponto não é exigir que todos os dados coincidam de forma cega. É conseguir explicar qual entrada corresponde a qual venda.
Conciliação no fim do dia
Conferir antes da entrega evita uma perda imediata. Conciliar depois ajuda a encontrar erros de processo.
Reserve alguns minutos para comparar:
- pedidos marcados como pagos;
- entradas efetivamente recebidas;
- valores;
- estornos;
- taxas quando existirem;
- vendas canceladas.
Se houver dez pedidos e nove recebimentos, existe uma diferença a investigar enquanto o contexto ainda está fresco.
Esse hábito também mostra quando o volume já ficou grande demais para conferência manual e quando vale estudar cobranças identificadas, integração ou outro meio de pagamento.
O que não fazer diante de uma suspeita
Evite transformar a situação em confronto.
Não acuse o cliente de fraude com base apenas na ausência momentânea de crédito.
Não peça acesso ao aplicativo dele.
Não fotografe documentos pessoais sem necessidade.
Não aceite “resolver depois” se a regra do negócio exige confirmação antes da entrega.
Use uma frase operacional e neutra:
“O pagamento ainda não apareceu como recebido aqui. Assim que confirmar, libero normalmente.”
A segurança fica na rotina, não na capacidade de julgar a pessoa.
A regra de confirmação deve aparecer também no treinamento de quem cobre folga ou trabalha apenas alguns dias. Processos de segurança costumam falhar nas exceções: sábado movimentado, funcionário novo, dono ausente, entrega de última hora. Uma instrução curta no local de trabalho — sem expor dados bancários — pode lembrar que comprovante não libera pedido e indicar quem confirma o crédito.
Se houver erro recorrente de associação entre pagamentos e pedidos, não trate como descuido individual. Mude o método de identificação: número do pedido, QR Code específico, cobrança gerada pelo sistema ou outro recurso oferecido pela instituição. O objetivo é reduzir a quantidade de julgamento manual necessária.
Perguntas frequentes
O comprovante de Pix confirma que o dinheiro entrou?
Não. Confirme na própria conta.
O Pix pode demorar?
O Pix é instantâneo, mas situações operacionais podem ocorrer. Não libere apenas porque existe uma imagem.
Como saber se foi agendado?
A forma mais segura é não depender da aparência: verifique se o crédito existe para você.
O que fazer com Pix recebido por engano?
Confirme no extrato e, quando for cabível devolver, utilize a função de devolução da própria transação, evitando mandar para outra conta indicada em mensagem.
O MED garante ressarcimento?
Não. Ele é um mecanismo de análise e tentativa de devolução em situações de fraude.
Fontes consultadas
Fontes verificadas em 26 de agosto de 2026:
- Banco Central — Segurança no Pix
- Banco Central — Pix Cobrança
- Banco Central — Sobre o Pix
- Banco Central — Quanto a pessoa jurídica paga para usar o Pix
Resumo prático
- print não confirma pagamento;
- confira o crédito na sua própria conta;
- trate a conferência como procedimento, não como desconfiança;
- não deixe pressão de retirada ou entrega atropelar a regra;
- use identificação e conciliação quando o volume aumentar;
- em Pix recebido por engano, não devolva para uma conta diferente indicada na conversa;
- se você foi vítima de fraude, acione o banco rapidamente e preserve provas.
Uma venda só deve avançar quando a informação que realmente importa estiver confirmada do lado de quem recebe.
Vídeo relacionado
O Pix é novo, mas os golpes são antigos
Fonte:Banco Central do Brasil