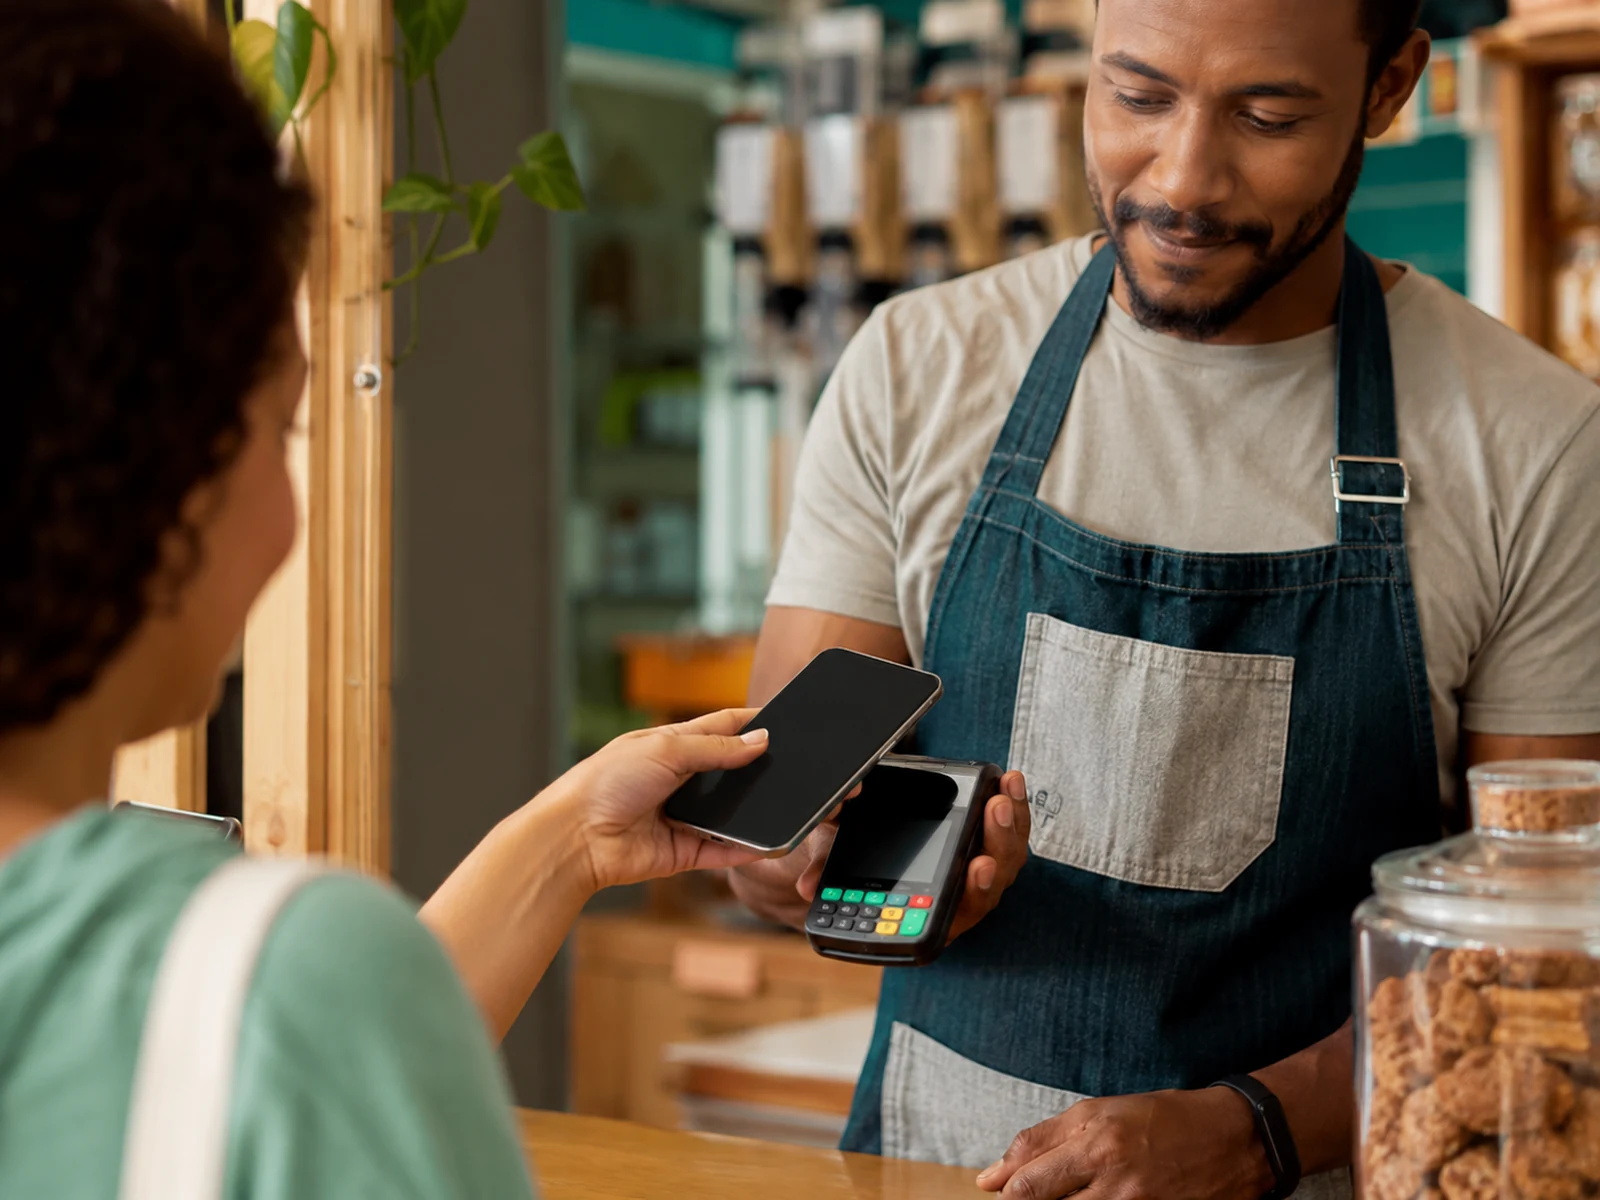
O Pix por aproximação deixou de ter o teto fixo de R$ 500 por transação. Isso não transformou o celular em um meio sem limite: o valor continua sujeito às regras e aos limites definidos na instituição do pagador, além das confirmações exigidas pela carteira e pelo banco.
Para quem vende, a mudança amplia os valores que podem ser pagos por aproximação. Para quem paga, ela torna mais importante revisar limites, bloqueio de tela e conferência do valor antes de autenticar.
O que mudou e o que não mudou
| Ponto | Antes da mudança | Depois da mudança | Efeito prático |
|---|---|---|---|
| Teto por transação na modalidade | Havia teto fixo de R$ 500 | O teto fixo foi retirado | Uma compra acima desse valor pode ser elegível |
| Limite Pix do cliente | Continuava aplicável | Continua aplicável | O banco ainda pode recusar ou limitar a operação |
| Autenticação | Dependia da carteira, do aparelho e da instituição | Continua necessária conforme o fluxo | Aproximação não elimina a confirmação |
| Conferência do recebedor | Sempre necessária | Continua necessária | Nome e valor precisam ser lidos antes de concluir |
| Disponibilidade | Dependia de instituições, carteiras e dispositivos compatíveis | Continua dependendo deles | Nem todo cliente terá a função habilitada |
A retirada do teto da modalidade não deve ser confundida com aumento automático do limite Pix da conta. O limite disponível é uma decisão da instituição, do perfil e das configurações do usuário.
Como a operação acontece
No fluxo compatível, o pagador aproxima o telefone de um terminal habilitado, recebe os dados da cobrança e confirma no ambiente da carteira ou da instituição. No Google Wallet, por exemplo, o uso depende de aparelho compatível, NFC ativo, forma de pagamento configurada e proteção de tela.
O ponto crítico é o mesmo de qualquer pagamento digital: a confirmação final. O gesto de aproximar apenas inicia ou transporta a cobrança. Ele não substitui a leitura do valor, do recebedor e do contexto da compra.
Três cenários simulados
Venda de R$ 80 em balcão
O cliente já usa a carteira e o terminal aceita a modalidade. A experiência tende a ser rápida, mas o vendedor só considera a venda concluída quando o sistema confirma a transação. Uma tela mostrada pelo cliente não substitui a confirmação no caixa.
Serviço de R$ 480
O valor já cabia no teto anterior. A mudança não altera a decisão central: conferir recebedor e valor, autenticar e aguardar a confirmação. A vantagem pode estar na conveniência, não em uma nova capacidade.
Equipamento de R$ 900
Agora o valor pode ser processado pela modalidade, desde que o limite do cliente, o banco, a carteira e o terminal permitam. Se houver recusa, isso não prova defeito do terminal. O cliente pode ter limite insuficiente ou autenticação pendente.
Os valores são exemplos, não uma promessa de autorização. Cada operação depende das condições reais da conta e dos participantes do pagamento.
O que o pequeno negócio deve decidir
Antes de divulgar “aceitamos Pix por aproximação”, responda:
- o equipamento e o adquirente usados no caixa são compatíveis?
- a equipe reconhece a confirmação no sistema do negócio?
- existe procedimento quando a operação falha ou fica pendente?
- o comprovante é conciliado com a venda correta?
- há alternativa clara, como QR Code, Pix Copia e Cola ou cartão?
O método deve reduzir atrito, não criar uma exceção sem controle. Se a empresa ainda confere pagamentos por imagem enviada no WhatsApp, a prioridade é corrigir a confirmação, não adicionar outra modalidade.
Um roteiro para quem recebe
- Inicie a cobrança no sistema ou terminal do negócio.
- Mostre o valor ao cliente antes da aproximação.
- Aguarde o estado de aprovação no seu equipamento.
- Relacione a transação ao pedido, mesa ou ordem de serviço.
- Não entregue produto com base apenas na tela do pagador.
- Em falha, gere uma nova tentativa identificável ou ofereça outro meio.
Esse roteiro também reduz duplicidade. Quando ninguém sabe se a primeira tentativa foi concluída, uma segunda cobrança pode gerar retrabalho e estorno.
Um roteiro para quem paga
Revise no banco os limites diurno e noturno e use bloqueio de tela forte. Na confirmação, leia:
- valor total;
- nome do recebedor;
- instituição ou carteira que está pedindo autenticação;
- quantidade de tentativas feitas.
Se o valor estiver errado, cancele. Não confie na promessa de “corrigir depois”. Em caso de perda do aparelho, bloqueie o dispositivo e acione a instituição financeira pelos canais oficiais.
Quando vale habilitar
O Pix por aproximação faz mais sentido quando o negócio tem atendimento presencial, fila ou compra rápida e já controla bem sua conciliação. Ele tem menos impacto quando as vendas são remotas ou quando o principal problema está em orçamento, cobrança ou confirmação manual.
A decisão, portanto, não é tecnológica. É operacional: a nova opção melhora o momento do pagamento sem enfraquecer a confirmação e o registro? Se a resposta for sim, teste com a equipe, documente a exceção de falha e só depois comunique ao cliente.
Fontes externas
- Banco Central: Pix por aproximação ganha mais flexibilidade e deixa de ter teto fixo de R$ 500
- Google Wallet: pagar com Pix por aproximação
- Google Wallet: requisitos para pagamentos por aproximação
Vídeo relacionado
BC te Explica #140 - Como funciona o Pix por aproximação
Fonte:Banco Central do Brasil